服务热线
19896612937
点击“蓝字”关注我们
近期亚马逊美国站多条政策同步落地,一边是入库缺陷费调整带来退款,另一边 11 月 2 日正式生效的商业责任险新规,悄悄把合规门槛推向了所有高风险类目卖家。不少中小卖家此前形成固有认知:只要月销不到 1 万美元,就不用操心产品责任险。而这次规则改写了这套逻辑,哪怕是小体量、新品卖家,只要布局在指定高安全要求类目,就被纳入强制投保范围。
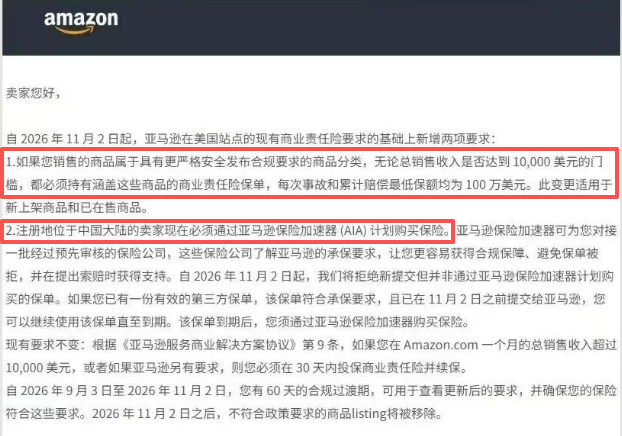
同时针对中国大陆卖家投保渠道的硬性约束同步上线,保单提交、审核、续保规则全部更新...
回溯原有保险规则,看懂本次调整的核心变化
亚马逊美国站商业责任险政策最早自 2021 年 9 月起执行,原有核心标准为:卖家任意月度总营收超过 1 万美元,需在 30 天内购置商业综合责任险,单次事故及累计保额最低 100 万美元,保单需将Amazon.com Services LLC 及其附属主体列为附加被保险人,保障在售产品引发的人身伤害、财产损失索赔风险。在此规则下,大量低月销、小单量卖家长期处于保险豁免区间,只需要做好产品本身的安全认证。
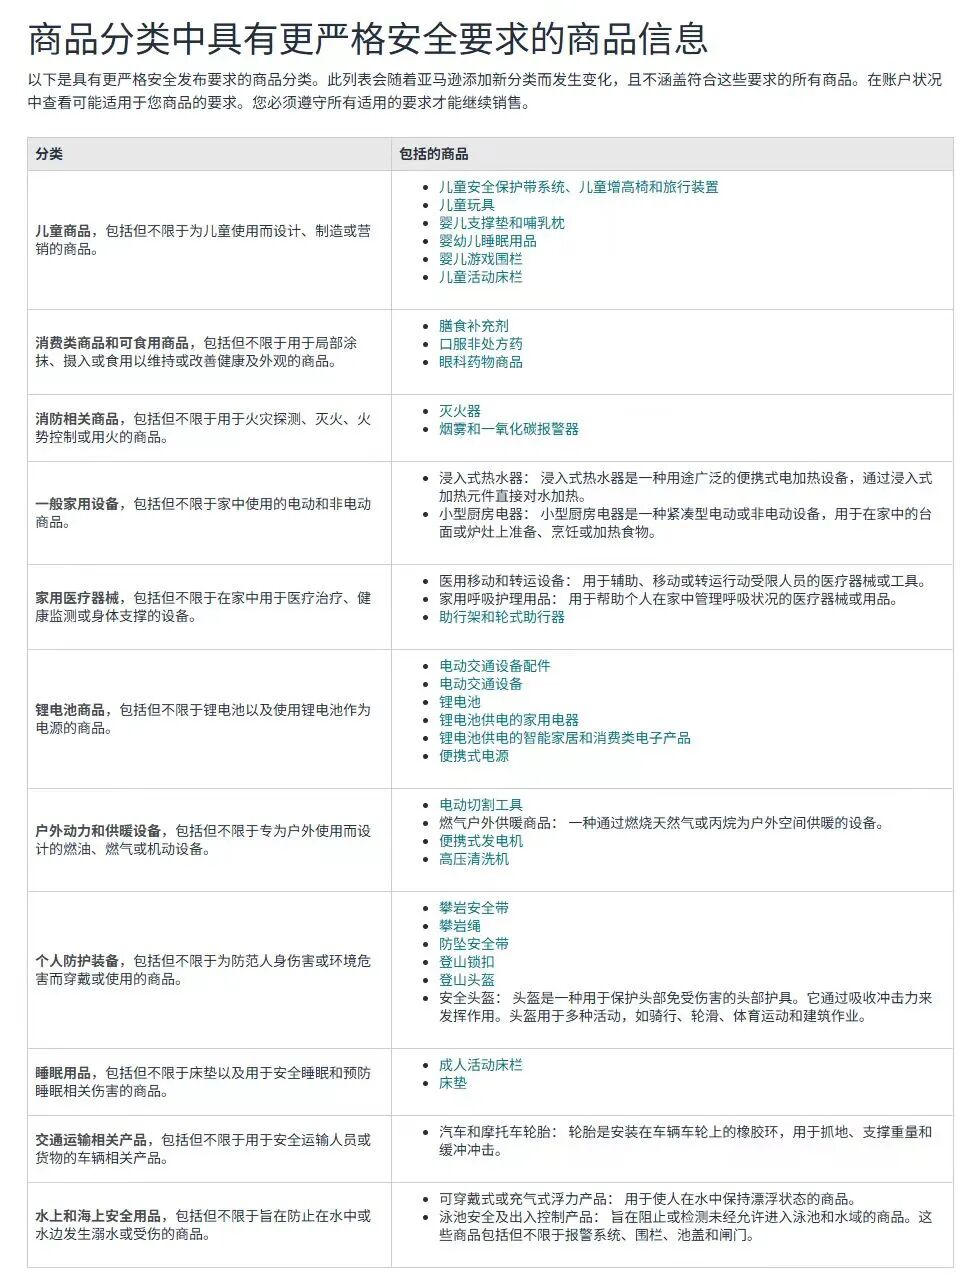
本次新规在原有框架之上叠加两项硬性新增要求,也是本次行业热点的核心:
第一,划定 “增强安全上架要求类目清单”,归属该清单内的 Listing,不再设置 1 万美元月销门槛,无论销量高低、无论是老链接还是新建 Listing,都必须持续持有合规商业责任险,保额标准保持单次事故、累计各 100 万美元不变。清单覆盖中国卖家主流赛道,包括儿童产品、可食用 / 美妆类消费品、锂电池、家用设备、消防器材、家用医疗器械、户外动力设备、个人防护装备、睡眠用品、交通相关产品、水上安全用品十一大类,大量热销品类被覆盖。
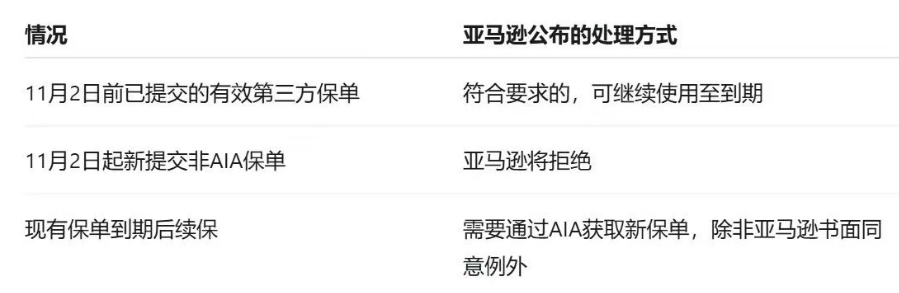
第二,中国大陆卖家投保渠道受限:新规生效后,平台不再接收新提交的、非亚马逊保险加速器(AIA)渠道出具的保单。11 月 2 日前已经上传审核通过的第三方合规保单,可正常使用至保单到期;到期后续保,同样必须切换至 AIA 渠道投保,不再支持自主线下寻找外部保险公司提交新保单。
需要区分:本次入库费用退款事件和保险新规属于两条独立政策线,退款不代表平台放宽保险审核标准,保险合规是独立的账户准入条件,卖家不可混淆两项政策的边界。
从运营视角拆解新规带来的显性与隐性成本冲击
很多卖家只把保险当成一笔固定支出,事实上新规改变的是中小卖家的盈利模型,尤其对深耕锂电池、母婴、家居小家电的精品卖家影响最突出。首先是固定运营成本前置。过去小卖家低销量阶段无需承担保费,现在上架即产生保险成本,新品测款、垂直小类目铺货模式,都要提前把年度保费测算进产品定价。如果多类目多 SKU 同时在售,还需要确认保单承保范围能否覆盖全部在售产品,避免出现部分品类脱保。其次是保单审核的隐性试错成本。
平台对保险凭证(COI)的审核标准十分严格:投保主体名称必须和亚马逊账户法律主体完全一致,不能使用简称、商号替代;附加被保险人条款必须在保单批注中明确标注,仅在凭证持有人一栏填写亚马逊名称会直接驳回;保单类型优先认可期内发生式保单,仅少数特殊品类允许索赔发生式保单,且附带长尾续保要求。
过往大量卖家踩坑反复提交保单,拉长合规周期,造成链接停售损失。 同时,中国大陆卖家可选承保商收窄。AIA 渠道的合作保险公司经过平台预审,适配亚马逊条款,但卖家比价空间压缩,保费报价、免赔额方案、理赔服务都只能在渠道内选择,需要提前评估续保报价波动风险,避免第二年保费大幅上涨侵蚀利润。
分卖家类型梳理落地执行清单,规避停售风险
不同体量、不同类目卖家,应对方案差异明显,建议对照自身店铺情况逐项自检:
高安全类目卖家(重点优先级)
只要店铺内有清单内商品,立刻核验保单状态:无保单的,尽快通过 AIA 渠道询价投保、上传凭证;已有旧第三方保单的,标记到期时间,提前对接渠道完成续保切换,不要等到保单失效再处理。新建 Listing 上架前,优先完成保险核验,避免上架后触发审核、直接下架。
普通类目卖家(不在增强安全清单内)
维持原有规则:监控店铺月度营收,一旦单月总收入突破 1 万美元,30 天内完成投保。同时做好台账记录,避免旺季销量暴涨,来不及购买保险触发违规。
个体卖家、新账号、轻资产测款卖家
这是本次新规承压最重的群体。个体主体多数无法通过 AIA 渠道投保,同时如果售卖高风险类目,合规方案选择空间很小。运营上有两个方向评估:一是调整主体资质,转为企业主体;二是评估类目风险,权衡保费成本、索赔风险,判断是否继续布局该赛道,不要盲目上架高安全类目产品。
不止买一张保单:把保险合规嵌入长期风控体系
跨境运营的保险,本质是产品风险兜底工具,不是单纯满足平台审核的材料。美国产品责任索赔金额高、举证规则偏向消费者,一张合规保单,对应的是完整的产品安全闭环。
第一,保单需要和产品认证联动。高安全类目本身就需要 CPSIA、FDA、UL 等安全认证,认证缺失的情况下,即便保单顺利上传,后续发生客诉索赔时,保险公司有可能拒赔。保险不能替代产品安全测试与合规认证,二者是配套关系。
第二,建立保单台账常态化管理。登记保单生效日、到期日、承保品类、免赔额度、保险公司联系方式,设置到期提醒。同时留存保险凭证、批注页、往来邮件,应对平台不定期抽查。
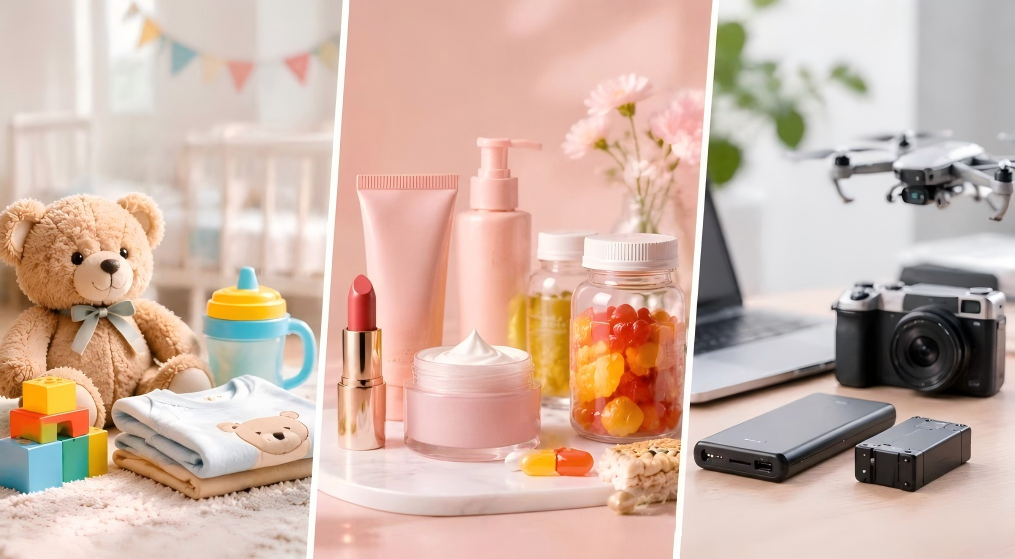
第三,在产品开发阶段前置风险评估。后续选品时,把是否属于增强安全类目、保费水平、过往同类产品索赔案例,纳入选品打分维度。高索赔风险品类,除保险之外,同步优化产品说明书、警示标签、包装提示,降低事故发生概率。
写在最后
亚马逊接连调整费用规则、收紧保险要求,底层逻辑是降低平台产品责任风险,对齐美国本地消费品监管要求。对跨境卖家而言,合规从来不是被动应付平台通知,而是店铺可持续经营的护城河。与其在政策落地后仓促补救,不如把保险、认证、产品安全纳入常态化运营管理,在风险可控的前提下稳步布局美国市场,才能在波动的平台规则和海外消费环境中,守住店铺基本盘。
今天的分享到这里就结束啦,如果你对品牌、专利等知产布局感兴趣的话欢迎扫描下方二维码联系我们哦~
本文图片源于网络,如有侵权请联系删除,谢谢。
往期推荐
▲12 月 1 日新规来袭!个人新设香港公司监管闭环成型?
▲判赔 9700 万!新老汇源商标大战:老牌国货的天价警示
▲近期侵权案件预警:Skeleton accessories 恐龙骨骼造型、CreeLED品牌、Dose 膳食品牌
▲加息靴子落地汇率与需求承压,跨境卖家该如何应对?
分享
收藏
点赞
在看
如果您有任何问题,请跟我们联系!
联系菲尼
地址:深圳市龙岗区坂田街道城市山海云汇C702| 福州市晋安区稻田创业小镇A6 501 香港观塘宁晋中心29楼A56室 英国英格兰考文垂市科波菲尔路7号

